किसान क्रेडिट कार्ड (केसीसी): आवेदन कैसे करें और ब्याज सब्सिडी कैसे काम करती है
किसान क्रेडिट कार्ड बुवाई के वक्त नकदी के लिए भागदौड़ करने की बजाय सीज़न के लिए तैयार क्रेडिट लाइन देता है। जानिए कौन पात्र है, असल में कौन-से दस्तावेज चाहिए, और समय पर चुकाने पर ब्याज सब्सिडी कैसे काम करती है।
सीधा जवाब
किसान क्रेडिट कार्ड इस बात के इर्द-गिर्द बना है कि खेती की नकदी असल में कैसे काम करती है — सीज़न के लिए जो चाहिए वह निकालें, कटाई के बाद चुकाएं, और समय पर चुकाने पर कम असली ब्याज दर का इनाम पाएं। पात्रता जमीन मालिकों से आगे बटाईदार किसानों, मौखिक पट्टेदारों और SHG/JLG सदस्यों तक पहुंचती है, इसलिए बिना अपने बैंक से पूछे यह मत मान लें कि आप पात्र नहीं हैं। चूंकि सटीक ब्याज दर, सबवेंशन प्रतिशत और समय-पर-भुगतान प्रोत्साहन नीति से तय होते हैं और बदलते हैं, हमेशा पुरानी बातचीत या लेख के आंकड़े पर भरोसा करने की बजाय अपने बैंक से मौजूदा असली दर कन्फर्म करें।
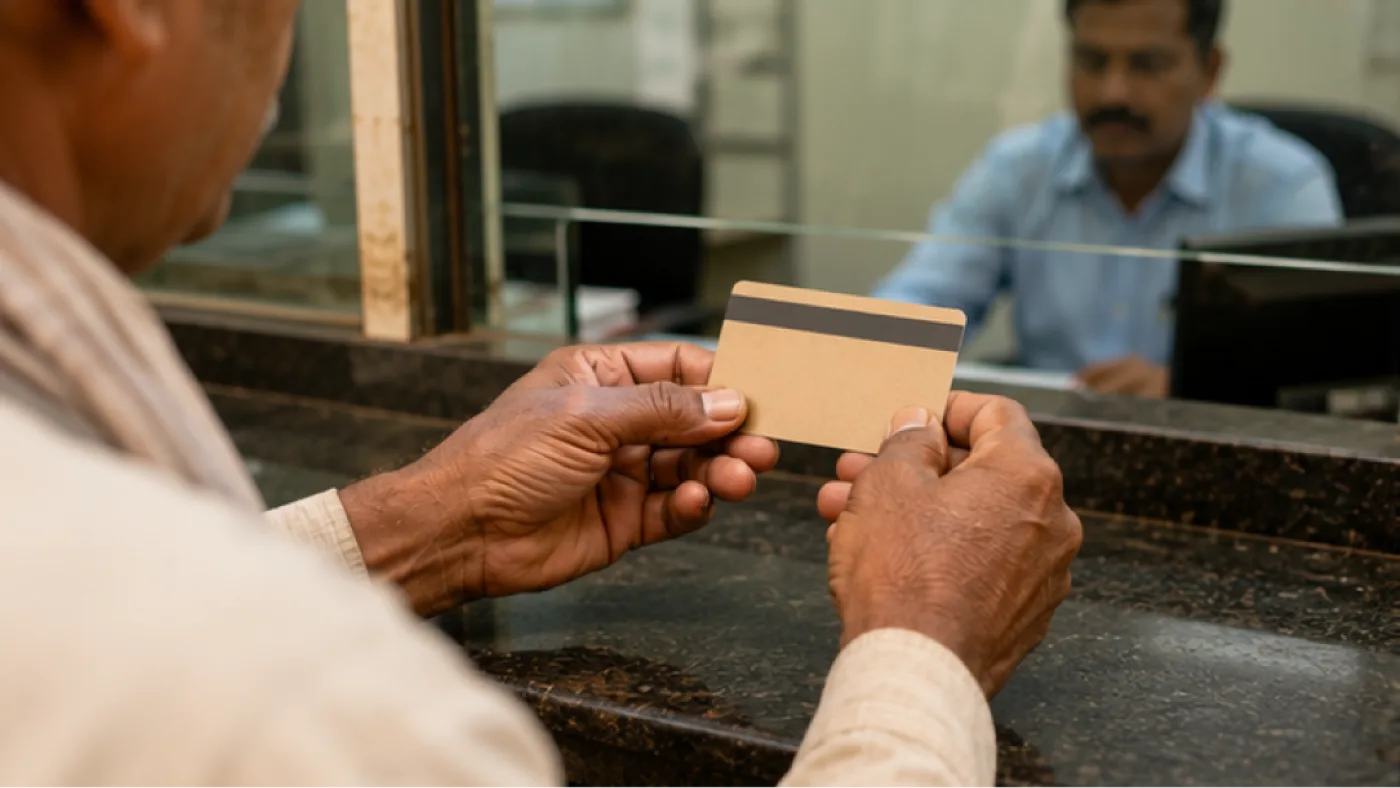
खेती की कमाई अप्रत्याशित लगने की सबसे बड़ी वजह फसल नहीं है — यह अभी बीज, खाद और मजदूरी चुकाने और महीनों बाद फसल का पैसा मिलने के बीच का नकदी अंतर है। किसान क्रेडिट कार्ड ठीक इसी अंतर को पाटने के लिए है — एक घूमती हुई क्रेडिट लाइन जो तय किस्त वाले लोन की बजाय खेती के कैलेंडर के हिसाब से बनी है, साथ में समय पर चुकाने वाले किसानों के लिए एक असली ब्याज-दर का इनाम भी। यह असल में कैसे काम करता है यह समझना — सिर्फ यह जानना नहीं कि यह मौजूद है — वही है जो आपको इसे अच्छे से इस्तेमाल करने देता है, बजाय इसके कि कार्ड सिर्फ दराज में पड़ा रहे।
केसीसी असल में क्या देता है
किसान क्रेडिट कार्ड एक घूमती हुई क्रेडिट सीमा है, एक बार में पूरा दिया गया लोन नहीं — आप सीज़न की जरूरत के हिसाब से फसल उत्पादन के खर्च (बीज, खाद, कीटनाशक, मजदूरी, और इसी तरह की कार्यशील पूंजी की जरूरतें) के लिए निकालते हैं, और कटाई के बाद चुकाते हैं, बजाय एक तय EMI शेड्यूल के जो खेती की कमाई असल में कब आती है उससे मेल नहीं खाता।
बैंक और योजना के मौजूदा दायरे के हिसाब से, वही कार्ड पशुपालन और मत्स्य पालन जैसी संबद्ध गतिविधियों तक भी बढ़ सकता है, और फसल उत्पादन के साथ घरेलू या उपभोग जरूरतों के लिए एक छोटे हिस्से तक भी — अपने कार्ड में असल में क्या-क्या शामिल है यह अपने बैंक से जांच लें, क्योंकि दायरा अलग-अलग हो सकता है।
कौन पात्र है
पात्रता सिर्फ जमीन के मालिक किसानों से ज्यादा व्यापक है। इसमें आमतौर पर मालिक-काश्तकार, बटाईदार किसान, मौखिक पट्टेदार और साझा खेती करने वाले (जो जमीन जोतते हैं पर औपचारिक रूप से मालिक नहीं हैं, भारत के कई हिस्सों में आम) शामिल हैं, साथ ही स्वयं सहायता समूह (SHG) या संयुक्त देयता समूह (JLG) के सदस्य जो सामूहिक रूप से खेती करते हैं।
चूंकि जमीन के मालिक बनाम बटाईदार या समूह सदस्य के लिए दस्तावेज़ीकरण की जरूरतें अलग होती हैं, अपने बैंक से सीधे पूछना बेहतर है कि आप किस श्रेणी में आते हैं और वह खेती का सबूत (मालिकाना हक का नहीं) क्या स्वीकार करेगा, खासकर अगर आपके पास औपचारिक जमीन का पट्टा नहीं है।
ब्याज सब्सिडी: असल में इसका मतलब क्या है
ब्याज सबवेंशन इस योजना का मुख्य वित्तीय फायदा है: सरकार एक तय सीमा तक अल्पकालिक फसल लोन पर ब्याज लागत का एक हिस्सा सब्सिडी देती है, ताकि बैंक सामान्य से कम दर पर लोन दे सके। इस बुनियादी सबवेंशन के ऊपर, आमतौर पर उन किसानों के लिए खास तौर पर एक अतिरिक्त प्रोत्साहन भी मिलता है जो अपना लोन समय पर (तय अवधि के भीतर) चुकाते हैं — यानी समय पर चुकाने वाले किसान के लिए असली ब्याज दर मुख्य उधार दर से काफी कम हो सकती है।
सटीक बुनियादी ब्याज दर, सबवेंशन प्रतिशत, और अतिरिक्त समय-पर-भुगतान प्रोत्साहन नीति से तय होते हैं और योजना के इतिहास में बदले हैं — कहीं और सुनी गई राशि मानने की बजाय हमेशा अपने बैंक से मौजूदा असली दर कन्फर्म करें, क्योंकि यह ठीक वैसा आंकड़ा है जो बदलता रहता है।
आमतौर पर कौन-से दस्तावेज चाहिए
ज्यादातर बैंक पहचान प्रमाण (जैसे आधार), पता प्रमाण, और आप जो जमीन जोतते हैं उससे अपने रिश्ते का दस्तावेज़ मांगते हैं — मालिक-काश्तकारों के लिए मालिकाना रिकॉर्ड, या जहां आपका राज्य और बैंक इस मकसद के लिए बटाईदार या मौखिक-पट्टे की खेती को मान्यता देते हैं, वहां उपयुक्त काश्त/खेती प्रमाणपत्र। एक पासपोर्ट साइज़ फोटो और एक सरल केसीसी आवेदन फॉर्म (बैंक में या कई मामलों में ऑनलाइन उपलब्ध) बुनियादी जरूरतें पूरी करते हैं।
अगर आप पहले से पीएम-किसान लाभार्थी हैं, तो मौजूदा पीएम-किसान पंजीकृत किसानों के लिए किसी सरल या तेज़ केसीसी आवेदन प्रक्रिया के बारे में अपने बैंक से पूछें — कुछ बैंकों ने कागज़ी कार्रवाई कम करने के लिए इसका इस्तेमाल किया है, हालांकि उपलब्धता बैंक के हिसाब से अलग है और समय के साथ बदली है।
आवेदन कैसे करें
आप किसी भी राष्ट्रीयकृत बैंक, सहकारी बैंक, या क्षेत्रीय ग्रामीण बैंक (RRB) की शाखा में आवेदन कर सकते हैं जो केसीसी जारी करती है — ज्यादातर सार्वजनिक क्षेत्र के बैंक इस योजना में शामिल हैं। अपने दस्तावेज़ लाएं, आवेदन फॉर्म भरें, और बैंक आपकी फसल पद्धति और खेती के पैमाने के आधार पर क्रेडिट सीमा तय करने के लिए आपके जमीन/काश्त रिकॉर्ड का आकलन करेगा।
प्रोसेसिंग का समय बैंक और शाखा के काम के बोझ के हिसाब से अलग होता है; अगर आपका आवेदन असामान्य रूप से लंबा खिंच रहा लगे, तो यह सामान्य इंतजार मान लेने की बजाय सीधे शाखा से फॉलो-अप करना बेहतर है — एक गायब दस्तावेज़ देरी की एक आम, आसानी से ठीक होने वाली वजह है।
नवीनीकरण और अच्छी स्थिति बनाए रखना
केसीसी आमतौर पर कुछ सालों के लिए वैध होता है, और हर सीज़न पूरा नया आवेदन करने की बजाय, क्रेडिट सीमा की समीक्षा होती है और अक्सर आपकी खेती के पैमाने और चुकाने के इतिहास के आधार पर सालाना संशोधित की जाती है। नवीनीकरण आमतौर पर मूल आवेदन से आसान होता है — मुख्य रूप से अपने जमीन/काश्त रिकॉर्ड अपडेट करना और अपनी चुकौती स्थिति की पुष्टि करना — लेकिन सटीक नवीनीकरण अवधि और जरूरतें बैंक के हिसाब से अलग होती हैं, इसलिए अपनी शाखा से पूछें कि आपका खास नवीनीकरण चक्र कैसा है।
केसीसी के साथ सबसे कीमती आदत यह है कि जब भी संभव हो तय अवधि के भीतर चुकाएं, क्योंकि यही अतिरिक्त समय-पर-भुगतान ब्याज लाभ को अनलॉक करता है और वह ट्रैक रिकॉर्ड भी बनाता है जो नवीनीकरण के समय ज्यादा क्रेडिट सीमा का समर्थन करता है।
इस गाइड में समझाए गए शब्द
अक्सर पूछे जाने वाले सवाल
किसान क्रेडिट कार्ड के लिए कौन पात्र है?+
मालिक-काश्तकार, बटाईदार किसान, मौखिक पट्टेदार, साझा खेती करने वाले, और खेती में लगे स्वयं सहायता समूह या संयुक्त देयता समूह के सदस्य — सभी आमतौर पर पात्र हैं, हालांकि श्रेणी के हिसाब से दस्तावेज़ीकरण की जरूरतें अलग होती हैं — अपने बैंक से पूछें कि आप पर कौन-सी लागू होती है।
केसीसी लोन पर ब्याज सबवेंशन क्या है?+
सरकार एक तय सीमा तक अल्पकालिक फसल लोन पर ब्याज का एक हिस्सा सब्सिडी देती है, और समय पर चुकाने वाले किसानों के लिए आमतौर पर एक अतिरिक्त प्रोत्साहन मिलता है, जो असली दर को और कम कर देता है। सटीक मौजूदा दर और प्रतिशत नीति से तय होते हैं और बदल सकते हैं — अपने बैंक से कन्फर्म करें।
केसीसी के लिए आवेदन करने में कौन-से दस्तावेज चाहिए?+
आमतौर पर पहचान प्रमाण, पता प्रमाण, आप जो जमीन जोतते हैं उससे अपने रिश्ते का दस्तावेज़ (मालिकाना या उपयुक्त काश्त प्रमाण), एक फोटो, और भरा हुआ आवेदन फॉर्म। अगर आप पहले से पीएम-किसान लाभार्थी हैं तो किसी सरल प्रक्रिया के बारे में अपने बैंक से पूछें।
क्या बटाईदार या साझा खेती करने वाले किसान को केसीसी मिल सकता है?+
हां — पात्रता जमीन मालिकों तक सीमित नहीं है। बटाईदार किसान, मौखिक पट्टेदार और साझा खेती करने वाले आमतौर पर पात्र हैं, हालांकि जमीन मालिक के दस्तावेज़ीकरण से खेती का जरूरी सबूत अलग होता है; अपने बैंक से विवरण जांच लें।
क्या केसीसी को हर साल नवीनीकृत करना पड़ता है?+
यह आमतौर पर कुछ सालों के लिए वैध होता है, और हर सीज़न पूरा नया आवेदन करने की बजाय क्रेडिट सीमा की समीक्षा होती है और अक्सर सालाना संशोधित होती है, हालांकि सटीक नवीनीकरण चक्र बैंक के हिसाब से अलग होते हैं — अपनी शाखा से अपनी खास नवीनीकरण जरूरतों के बारे में पूछें।
आगे क्या देखें
- खेती लागत और मुनाफा कैलकुलेटरबुवाई से पहले प्रति एकड़ लागत, ब्रेक-ईवन उपज और अनुमानित मुनाफा निकालें।
- आज का मंडी भावआपकी फसल के आधिकारिक AGMARKNET भाव, आसपास की मंडियों की तुलना, और ढुलाई के बाद शुद्ध भाव।
- एग्री बाजार मार्केटप्लेसअपने पास पशु, फसल, उपकरण और दूध खरीदें-बेचें — और देखें खरीदारों को क्या चाहिए।
इसे अपने खेत के दैनिक कामों के रूप में चाहिए?
खेतियार ऐसी गाइड्स को दिन-प्रतिदिन के प्लान में बदल देता है — आपकी भाषा में, शुरुआत मुफ़्त।
संबंधित गाइड
भारत की महिला किसान: वह कागज जो तय करता है कि आपको क्या मिलेगा
महिला किसान को जो रोकता है वह ज्यादातर खेती नहीं — एक रिकॉर्ड है। योजनाएं, कर्ज और बीमा आपके नाम की जमीन पर मिलते हैं, और वही खाई पाटने लायक है। कैसे, वह ठीक-ठीक यहां है।
सरकारी योजनाएँ जो हर भारतीय किसान को पता होनी चाहिए
आय सहायता, सस्ता कर्ज़, फसल बीमा, मुफ्त मिट्टी जाँच और सिंचाई सब्सिडी — असली फायदे जो सिर्फ जानकारी की कमी से अक्सर बेकार रह जाते हैं।
PM-KISAN 2026: किस्त की तारीख, e-KYC, लाभार्थी स्थिति और भुगतान अटकने की वजहें
PM-KISAN को 2030-31 तक बढ़ा दिया गया है, कुल परिव्यय ₹3.15 लाख करोड़। फिर भी हर चक्र में लाखों किसानों को पैसा नहीं मिलता। लगभग हमेशा वजह चार ठीक होने वाली समस्याओं में से एक होती है। यहां स्थिति जांचने और हर समस्या ठीक करने का तरीका है।